「事前審査に通ったから大丈夫」って思っている人、正直多いです。
家探しや家づくりの打ち合わせで、「事前審査で○○○○万円まで大丈夫って言われたので、それくらいの物件で探しています」と言われることがよくあります。
銀行から「承認」の連絡が来ると、ほっとしますよね。
これで家が買える、と思うのは自然なことです。
でも、事前審査は、いわば「仮の判定」です。
本審査になると、物件の担保としての評価や、他の借入の状況、健康状態まで、細かく見られます。
その結果、事前審査のときの金額が満額出なかったり、金利の条件が変わったりすることは、珍しくありません。
私たちは、事前審査の金額をそのまま予算の上限にして物件を決めて、手付金を払ったあとに、本審査で減額される、というケースを何度も見てきました。
そのとき、どれだけ慌てることになるか。
そして、場合によっては、手付金を失うことにもなりかねない、ということも。
事前審査は、あくまで入口のふるいです。
本審査が終わるまでは、資金計画に余白を残しておいたほうがいい。
今日は、そのことを、物件を決めてからお金を借りるまでの流れに沿って、具体的に書いてみます。
事前審査と本審査は、何が違うのか
まず、二つの審査の違いを整理しておきます。
|
事前審査(仮審査) |
本審査 |
| タイミング |
物件を探しているとき、または申し込む前 |
売買契約や工事請負契約を結んだあと |
| 主に見られること |
年収、勤務先、勤続年数、他の借入の状況など |
事前審査の内容に加えて、物件の担保評価、健康状態(団体信用生命保険)、書類の裏付けなど |
| 提出する書類 |
少なめ(本人確認書類、収入の分かる書類など) |
多い(源泉徴収票や住民税の決定通知、売買契約書、重要事項説明書、図面、見積書など) |
| 審査する人 |
金融機関(簡易的な審査) |
金融機関と保証会社が詳しく審査 |
| かかる時間 |
数日程度のことが多い |
1〜2週間、場合によってはそれ以上 |
| 結果の意味 |
「この条件なら貸せそう」という見込み |
実際に貸す金額と条件の決定 |
事前審査は、限られた情報をもとに、短い期間で判断する審査です。
多くの金融機関では、事前審査の段階でも個人の信用情報(ほかのローンやクレジットの利用状況、延滞の有無など)は確認されます。
ただ、物件そのものの評価や、健康状態、書類の細かい裏付けまでは、本審査になってはじめて詳しく見られます。
だから、「事前審査に通った」というのは、「今分かっている範囲の情報なら、たぶん貸せそうです」という意味でしかありません。
本審査で新しく分かったことによって、結果が変わる可能性は、最初から残っているんです。
本審査で、金額が減ったり金利が上がったりする理由
では、本審査で何が起きると、金額が減ったり、条件が変わったりするのか。よくある理由を挙げておきます。
1. 物件の担保評価が、思ったより低かった
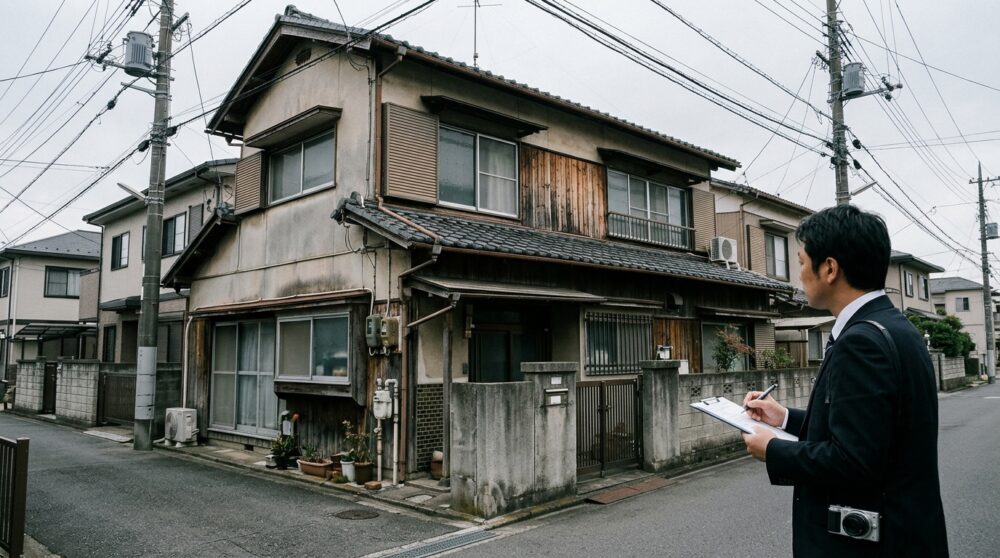
本審査で一番大きいのが、物件の評価です。
住宅ローンは、買う家と土地を担保にして借りるお金です。
金融機関は、もし返済ができなくなったときに、その家と土地でどれくらい回収できるかを見て、貸す金額を決めます。
物件の値段が3,000万円でも、金融機関が「担保としての価値は2,500万円くらい」と評価すれば、その評価をもとに貸せる金額が決まります。
担保の評価は、売買の値段とは違う、金融機関独自の基準で決まります。
担保の評価が低くなりやすいのは、たとえば次のような物件です。
- 築年数が古い中古住宅
- 建築基準法上の道路に接していない、再建築ができない土地
- 建ぺい率や容積率をオーバーしている建物、違法な増築がある建物
- 増築部分などが登記されていない建物
- 形がいびつな土地、旗竿地
- 市街化調整区域の物件
- 借地権の物件
こうした物件は、そもそも住宅ローンの対象にならないこともあります。
2. 他の借入が見つかった、または増えていた
事前審査のときには申告していなかった借入が、本審査で信用情報から見つかることがあります。
意外と見落としがちなのが、次のようなものです。
- 車のローン
- カードローン、キャッシング
- クレジットカードのリボ払い
- スマートフォン本体の分割払い
- 奨学金
- 家具や家電の分割払い
本人は「たいした金額じゃない」と思っていても、金融機関は、こうした借入の毎月の返済も含めて、年収に対する返済の割合を計算します。
借入が多いと、そのぶん住宅ローンで借りられる金額が減ります。
スマートフォンの分割払いや、昔作ったクレジットカードの支払いに、うっかり遅れたことがある、という場合も、信用情報に記録が残っていて、本審査に影響することがあります。
3. 健康状態で、団体信用生命保険に入れなかった
多くの住宅ローンでは、団体信用生命保険(団信)に入ることが、借りる条件になっています。
借りた人が亡くなったり、重い障害を負ったりしたときに、ローンの残りが保険で返済される仕組みです。
団信に入るには、健康状態の告知が必要で、本審査の段階で、保険会社が加入できるかどうかを判断します。
持病や過去の病気によっては、加入できなかったり、条件付きになったりすることがあります。
団信に入れないと、その金融機関では借りられない、ということもあります。
条件をゆるめた団信(ワイド団信など)や、団信への加入が条件になっていないローンを選ぶ方法もありますが、金利が上がるなど、条件が変わることがあります。
4. 書類の内容が、申告と違っていた
本審査では、源泉徴収票や住民税の決定通知書などの書類で、収入の裏付けをとります。
事前審査で申告した年収と、書類の年収に差があれば、借りられる金額も変わります。
ボーナスが減った、残業が減った、といったことで、前の年より年収が下がっていることもあります。
自営業の方の場合は、確定申告の所得の金額で審査されるので、売上が多くても、経費を多く計上していると、所得が少なく見えて、借りられる金額が減ることがあります。
5. 事前審査のあとで、状況が変わった
事前審査から本審査までの間に、転職をした、勤務先が変わった、車を買ってローンを組んだ、といった変化があると、本審査の結果に影響します。
特に、転職は大きな影響があります。勤続年数が短いと、審査が厳しくなることが多いです。
6. 金利の条件が変わった
本審査の結果、金利の優遇の幅が、事前審査のときに想定していたより小さくなることがあります。
審査の内容によって、優遇の幅を決めている金融機関も多いからです。
それから、住宅ローンの金利は、本審査のときではなく、実際にお金を借りる日(融資を実行する日)の金利が適用されることが多いです。
特に新築の場合は、契約から引き渡しまでに何か月もかかるので、その間に金利が上がることもあります。
ここ数年は金利が上がる方向に動いてきたので、特に気をつけておきたいところです。
金利が少し上がるだけでも、35年の返済の総額は、数十万円から百万円以上変わることがあります。
実際によくある3つのケース
ここで、私たちがこれまで見聞きしてきた中から、よくあるケースを3つ紹介します。
特定のお客様の話ではなく、似たようなことが何度も起きている、という例として読んでください。
ケース1:古い中古住宅で、担保評価が出なかった
事前審査で3,500万円まで通ったご夫婦が、立地が気に入った築40年近くの中古住宅を、3,300万円で購入することにしました。
リフォーム代も合わせて借りるつもりで、売買契約を結んで、手付金を払いました。
ところが本審査で、建物の評価がほとんどつかず、土地の評価だけで判断されて、承認されたのは希望額より数百万円少ない金額でした。
リフォームの範囲を大きく減らして、なんとか購入はできましたが、やりたかった水回りの工事はあきらめることになりました。
ケース2:本審査の直前に、車を買い替えていた
事前審査に通って、売買契約も済ませたご家族が、新しい家に合わせて、本審査の前に車を買い替え、車のローンを組みました。
本審査では、新しい車のローンも借入として計算され、年収に対する返済の割合が上がって、借りられる金額が減りました。
足りない分は、手元の貯金から出すことになりました。「本審査が終わるまで待てばよかった」と、あとで話されていました。
ケース3:住宅ローン特約の金額を、よく見ていなかった
事前審査の金額いっぱいの物件を買ったご夫婦が、本審査で減額されました。
住宅ローン特約で契約を解除しようとしたところ、特約の中の融資の金額が、実際に申し込んだ金額より低く書かれていて、「その金額なら承認されているので、特約の対象にはならない」と言われてしまいました。
結局、親から援助を受けて足りない分を補い、契約を続けることになりました。
契約のときに、特約の金額を確認していれば、防げたことです。
3つとも、事前審査に通った時点で「もう大丈夫」と思ってしまったことが、出発点になっています。
物件を決めてから、お金を借りるまでの流れと落とし穴
ここで、中古住宅や土地を買う場合を例に、物件を決めてから、お金を借りるまでの流れを見てみます。
どのタイミングで、どんな落とし穴があるのかを、一緒に書いておきます。
ステップ1:物件を探す前に、事前審査を受ける
物件を探す前や、気になる物件が見つかった段階で、事前審査を受けます。
事前審査の結果は、物件を申し込むときに、「この人はローンが組めそうだ」と売主に示す材料にもなります。
落とし穴:事前審査の金額を、そのまま「使える予算の上限」だと思ってしまうこと。
事前審査の金額は「借りられるかもしれない上限」であって、「無理なく返せる金額」ではありません。
ステップ2:物件を申し込む
気に入った物件が見つかったら、購入の申し込みをします。
落とし穴:人気の物件だと「早く決めないと他の人に決まりますよ」と言われて、慌てて申し込んでしまうこと。
物件の担保評価が低くなりそうな条件がないか、確認しないまま進んでしまうことがあります。
ステップ3:売買契約を結んで、手付金を払う
重要事項の説明を受けて、売買契約を結び、手付金を払います。
手付金は、物件の価格の5〜10%程度が多いです。
落とし穴:契約書の「住宅ローン特約(融資利用の特約)」の内容を、よく確認しないままサインしてしまうこと。
これは、次の章で詳しく書きます。
ステップ4:本審査を申し込む
売買契約書などの書類をそろえて、本審査を申し込みます。
落とし穴:本審査の申し込みが遅れること。
売買契約には、「この日までに融資の承認をもらう」という期日が決められていることが多く、申し込みが遅れると、その期日に間に合わなくなることがあります。
ステップ5:本審査の結果が出る
本審査の結果、希望どおりの金額で承認されれば、金融機関とローンの契約(金銭消費貸借契約)を結びます。
落とし穴:ここで減額されたり、承認が下りなかったりすると、残りのお金をどうするか、契約をどうするかを、決められた期日までに決めなければなりません。
ステップ6:融資の実行と、物件の引き渡し
決められた日に、金融機関からお金が振り込まれて、売主に残りの代金を払い、物件の引き渡しを受けます。
落とし穴:融資を実行する日の金利が、本審査のときより上がっていて、毎月の返済額が想定より増えること。
手付金を守る「住宅ローン特約」を、必ず確認する
ここが、今日一番お伝えしたいところです。
住宅ローン特約とは
住宅ローンを使って家を買う場合、売買契約には、ふつう「住宅ローン特約(融資利用の特約)」という決まりを入れます。
これは、決められた期日までに、決められた金融機関から、決められた金額の融資の承認がもらえなかった場合に、買主が売買契約を解除できる、または契約が自動的になくなる、というものです。
この特約で契約が解除されれば、払った手付金は返ってきますし、違約金もかかりません。
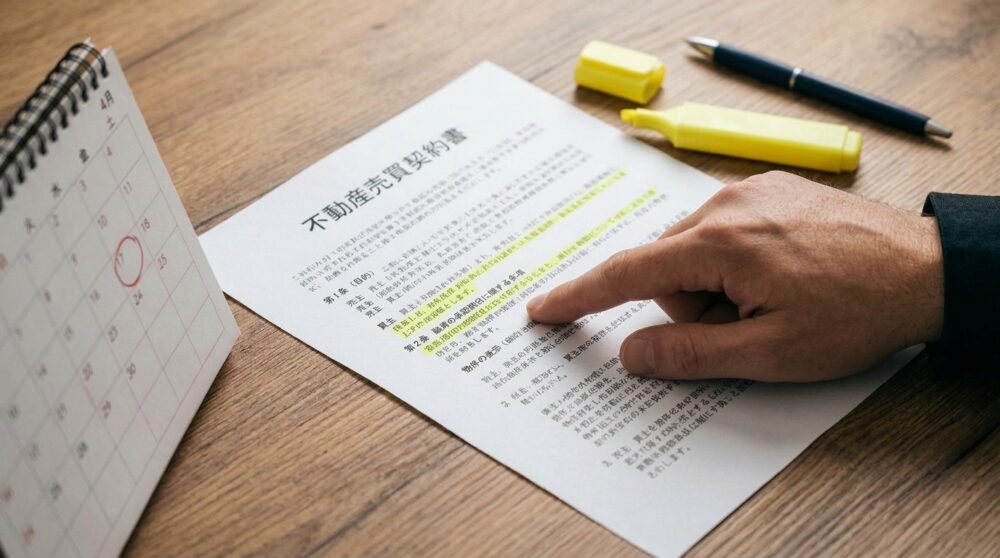
住宅ローン特約は、買主を守るための、とても大事な決まりです。
特約には、2つの型がある
住宅ローン特約には、大きく分けて2つの型があります。
- 解除条件型:融資の承認がもらえなかった場合に、契約が自動的になくなる
- 解除権留保型:融資の承認がもらえなかった場合に、買主が「解除します」と意思表示をすることで、契約を解除できる
解除権留保型の場合は、期日までに、きちんと解除の意思を伝えないと、解除できなくなることがあります。自分の契約がどちらの型なのか、確認しておいてください。
確認しておきたい4つのポイント
住宅ローン特約で、特に確認してほしいのは次の4つです。
1. 融資を申し込む金融機関の名前 どの金融機関で借りる前提の特約なのかが書かれているか。
「A銀行で断られたけど、B銀行で借りられるかもしれない」という場合に、どこまでを特約の対象にするかで、解除できるかどうかが変わることがあります。
2. 融資の金額 いくらの融資が承認されなかったら解除できるのか、金額が書かれているか。
ここがとても大事です。
3. 融資の承認をもらう期日 いつまでに承認をもらう必要があるのか。
期日を過ぎてしまうと、特約による解除ができなくなります。
4. 解除できる期日と、方法 解除権留保型の場合、いつまでに、どうやって解除の意思を伝えればいいのか。
「減額」されたときが、一番危ない
住宅ローン特約で一番トラブルになりやすいのが、融資は承認されたけれど、申し込んだ金額より少なかった、という「減額承認」のケースです。
たとえば、3,000万円で申し込んだのに、2,700万円しか承認されなかった場合。
特約に「融資金額3,000万円」と書いてあれば、3,000万円の承認がもらえなかったのだから、特約で解除できる、と考えられます。
でも、特約に金額がはっきり書かれていなかったり、「減額された場合でも、ほかの方法で資金を用意できるなら解除できない」といった内容になっていたりすると、解除できるかどうかで揉めることがあります。
解除できなければ、足りない300万円を自分で用意して契約を続けるか、手付金を放棄して契約をやめるか、という選択を迫られることになります。
「事前審査で3,000万円通ったから大丈夫」と思って、特約の金額をよく見ないまま契約すると、ここで困ることになります。
自分から審査を壊すと、特約は使えない
もう一つ、知っておいてほしいことがあります。
住宅ローン特約で解除できるのは、買主がきちんと審査に協力したのに、承認がもらえなかった場合です。
買主が必要な書類を出さなかった、わざと申し込みを遅らせた、審査中に新しい借入をして審査に落ちた、といった、買主の側に原因がある場合は、特約による解除が認められないことがあります。
本審査の結果が出るまでは、新しいローンを組んだり、転職をしたりしないように気をつけてください。
資金計画に「余白」を残すための、具体的な考え方
では、本審査で減額されたり、金利が上がったりしても慌てないためには、どうすればいいのか。
資金計画に余白を残すための、具体的な考え方を書いておきます。
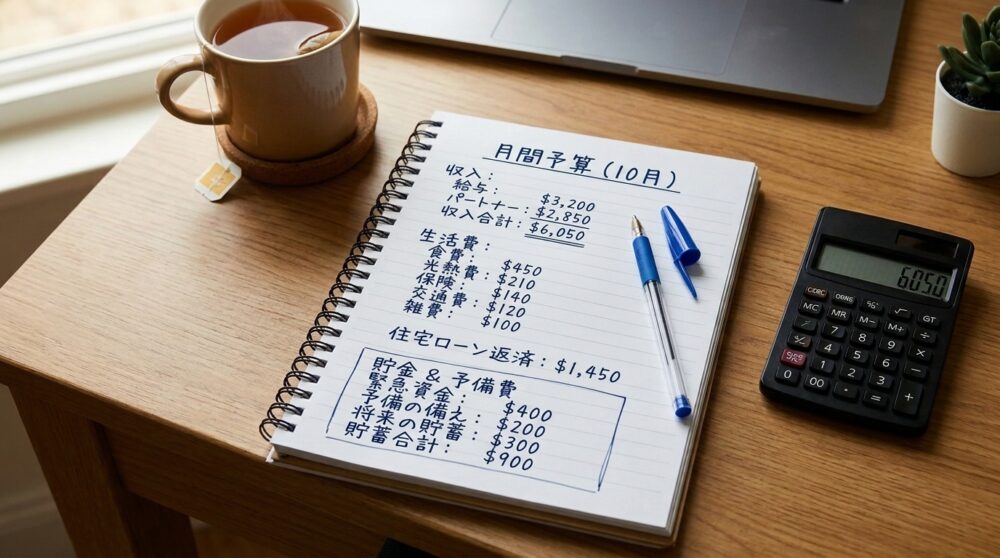
1. 事前審査の金額の、8割から9割を予算の目安にする
一つの目安として、事前審査で通った金額を、そのまま予算の上限にするのではなく、その8割から9割くらいを、物件を探すときの予算の目安にしておくと安心です。
たとえば、事前審査で4,000万円通ったなら、3,200万円から3,600万円くらいで探す。
これだけで、本審査で少し減額されても、対応できる余白が生まれます。
2. 「借りられる額」ではなく「返せる額」で考える
もっと大事なのは、「いくら借りられるか」ではなく、「いくらなら無理なく返せるか」で予算を決めることです。
今の家賃、毎月の生活費、子どもの教育費、車の買い替え、老後の資金。これからの暮らしにかかるお金を考えたうえで、毎月いくらまでなら住宅ローンに回せるのかを、先に決めておいてください。
そこから逆算して、借りる金額を決める。
この順番が、本当は正しいんです。
金融機関が貸してくれる金額は、多くの場合、「無理なく返せる金額」より多めです。
3. 諸費用を、最初から予算に入れておく
家を買うときには、物件の値段のほかに、諸費用がかかります。
- 仲介手数料
- 登記の費用(登録免許税、司法書士の報酬)
- 住宅ローンの手数料、保証料
- 火災保険、地震保険の保険料
- 不動産取得税
- 固定資産税・都市計画税の清算金
- 引っ越しの費用、家具や家電の購入費
中古住宅なら、物件の値段の6〜10%くらいが、諸費用の一つの目安と言われています。リフォームをするなら、その費用もかかります。
諸費用まで住宅ローンで借りられることもありますが、そのぶん借りる金額が増えることも忘れないでください。
4. 手元に残すお金を決めておく
頭金を多く入れるほど、借りる金額は減りますが、手元のお金を全部使ってしまうのは危険です。
本審査で減額されたときの穴埋め、引っ越しや家具の費用、急な病気やけが、車の故障。家を買ったあとも、思いがけない出費は必ずあります。
生活費の半年分くらいは、手元に残しておくのがおすすめです。
5. 金利が上がったときの返済額も、計算しておく
変動金利で借りる場合は、今の金利だけでなく、金利が1%上がったら、2%上がったら、毎月の返済額がいくらになるかも、計算しておいてください。
金融機関のホームページのシミュレーションでも簡単に計算できます。
金利が上がっても、生活が成り立つかどうか。
ここまで考えておけば、慌てずに済みます。
6. 事前審査は、複数の金融機関に出しておく
事前審査は、一つの金融機関だけでなく、2〜3の金融機関に出しておくと安心です。
金融機関によって、物件の評価の仕方や、審査の考え方が違うからです。
一つの金融機関で減額されても、別の金融機関なら希望どおりの金額で借りられる、ということもあります。
その場合に備えて、住宅ローン特約に、どの金融機関までを対象にするのかも、契約のときに確認しておいてください。
ただ、短い期間にたくさんの金融機関に申し込みすぎると、信用情報の照会の記録が多く残って、かえって審査に影響することもあると言われています。
数をしぼって、比べられる範囲で申し込むのがいいと思います。
7. 本審査の前に、物件の担保評価を意識しておく
古い中古住宅や、土地に条件のある物件を買う場合は、担保評価が低くなる可能性を、最初から頭に入れておいてください。
物件を申し込む前に、不動産会社に「この物件で、住宅ローンの担保評価に影響しそうな点はありますか」と聞いておくのも一つの方法です。
再建築ができるか、違法な増築がないか、登記と現況が合っているか。
こうした点は、不動産会社や建築士が調べられます。
本審査が終わるまで、やってはいけないこと
本審査の結果が出るまで、さらに言えば、お金の振り込みが終わるまでは、次のようなことは避けてください。
| やってはいけないこと |
理由 |
| 新しく車のローンを組む |
借入が増えて、借りられる金額が減る、審査に落ちることがある |
| 家具や家電を分割払いで買う |
同じく、借入として見られることがある |
| 新しくクレジットカードを作る |
審査の判断に影響することがある |
| 転職、退職する |
勤続年数や収入が変わり、審査に大きく影響する |
| クレジットカードやスマホの支払いを遅らせる |
信用情報に記録が残る |
| 申告した内容と違うことをする |
審査の前提が崩れる |
新しい家に合わせて、車や家具をそろえたくなる気持ちはよく分かります。
でも、それは引き渡しが終わってからにしてください。
新潟で家を買うときに、気をつけたいこと
最後に、新潟で家を買う場合に、特に気をつけてほしいことを書いておきます。
車のローンを持っている方が多い 新潟は車がないと暮らしにくい地域なので、一家に2台、3台と車を持っている家庭も多いです。車のローンが残っていると、そのぶん住宅ローンで借りられる金額が減ります。事前審査のときに、車のローンも正確に申告しておいてください。
古い中古住宅や、空き家を買う場合 最近は、空き家や古い中古住宅を買ってリノベーションする方が増えています。
古い建物は、担保評価が低く出やすく、増築部分が登記されていない、建ぺい率をオーバーしている、といったことも少なくありません。
物件の値段とリノベーションの費用を合わせて借りたい場合は、事前審査の段階から、その前提で金融機関に相談しておいてください。
土地から買って家を建てる場合 土地を買って家を建てる場合は、土地の代金を先に払う必要があるため、つなぎ融資や分割融資が必要になることがあります。
土地の決済と、建物の着工、完成のタイミングで、お金の流れがどうなるのかを、最初に確認しておくことが大事です。
余白があれば、選べる道が残る
本審査で減額されたとき、資金計画に余白があれば、「足りない分を自己資金で補う」「別の金融機関にも相談する」「リフォームの範囲を少し減らす」など、選べる道が残ります。
余白がないと、手付金を失うか、無理をして契約を続けるか、という苦しい選択しか残りません。
清新ハウスでは、物件探しや家づくりのご相談の最初の段階で、事前審査の金額だけでなく、毎月いくらなら無理なく返せるのか、諸費用はいくらかかるのか、手元にいくら残しておくのか、という資金計画を一緒に整理するようにしています。
売買契約のときには、住宅ローン特約の金融機関、金額、期日を、お客様と一緒に確認します。
金融機関の審査そのものに、私たちが口を出すことはできません。
でも、審査で困らないための準備と、困ったときに選べる道を残しておくことは、一緒にできます。
事前審査の数字、そのまま予算にしていませんか。
住宅購入・資金計画のご相談はLINEからどうぞ
👉 LINEでご相談(リンク)
LINEで気軽に無料相談
【モデルハウス公開中!】
NEW!秋葉区小戸上組分譲地内 新「蔵里」OPEN!
古民家から取り出した古材を再利用した新旧融合の新しい住まいの在り方をご体感下さい。
👇👇モデルハウス見学のご予約はこちらをクリック👇👇