「利回り15%の物件だったら、買った方がいいですよね?」
こういう質問、たまに来ます。
そのたびに「どんな物件ですか?」と聞き返すんですが、だいたい答えが同じです。
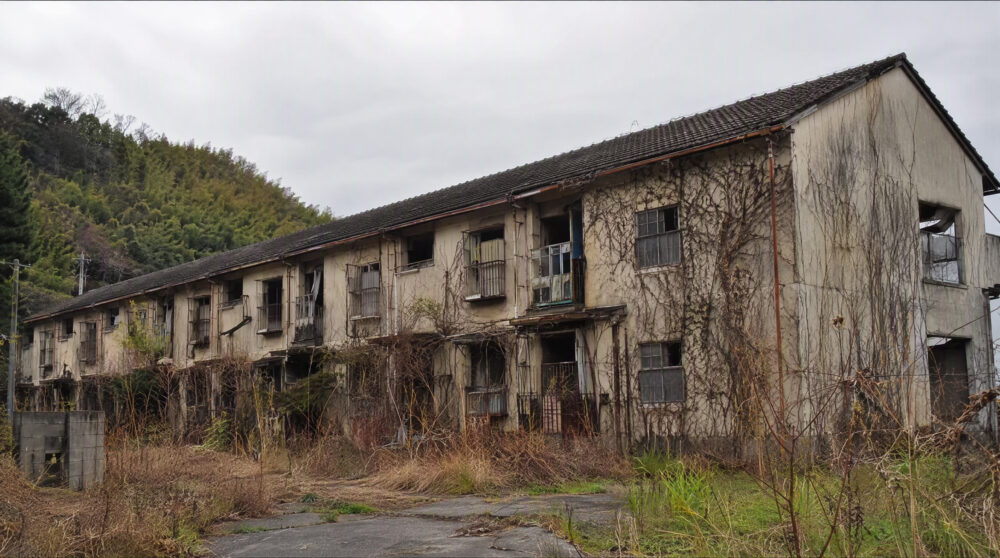
地方の築古アパート。
入居率は書いてない。
管理費・修繕積立金の記載なし。
はっきり言います。
表面利回りだけで不動産投資を判断している人、後で必ず痛い目を見ています。
これ、体感として何件も見ています。
「15%って書いてあった」
「確認したら実質8%だった」
「でも空室が3室あって…」
「修繕費が毎年…」
気づいたときにはキャッシュフローがマイナスで、でも売れない、という状況になっている。
今回は、なぜ「表面利回り」だけで判断してはいけないのかを正直に話します。
「表面利回り」と「実質利回り」の違い
まず用語の整理から。
表面利回り(グロス利回り)
年間の満室家賃収入を、物件価格で割った数字です。
計算式:年間満室家賃収入 ÷ 物件購入価格 × 100
例:年間家賃収入150万円 ÷ 物件価格1,000万円 × 100 = 15%
ここで重要なのが「満室家賃収入」という点です。
今現在空室があっても、全部埋まったときの想定家賃で計算しています。
しかも諸費用は一切引いていない。
実質利回り(ネット利回り)
年間の実際の収入から諸費用を引いて、物件価格と取得費用で割った数字です。
計算式:(年間家賃収入 – 年間諸費用)÷(物件購入価格 + 取得費用)× 100
諸費用には:管理費・修繕積立金・固定資産税・都市計画税・火災保険料・管理会社への手数料・空室損失の想定額などが含まれます。
この二つの差が、「表面利回りと実質利回りのギャップ」です。
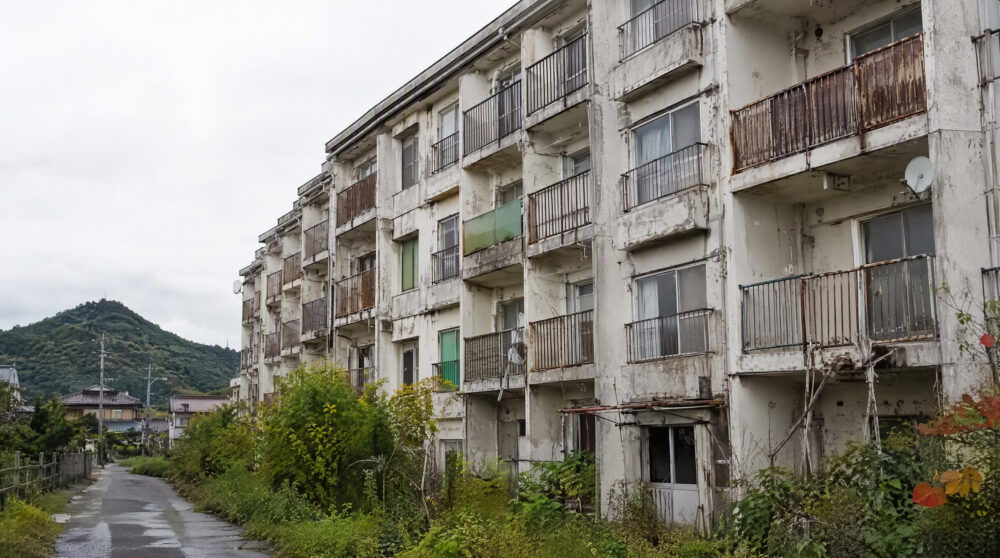
実際の計算で差を見てみる
具体的な数字で確認します。
物件の設定
- 物件価格:1,000万円
- 年間満室家賃収入:150万円(月12.5万円 × 12ヶ月)
- 表面利回り:15%
これを実質利回りで計算してみます。
現実の費用を引く
| 費用項目 |
年間金額(目安) |
| 管理手数料(家賃の5%) |
7.5万円 |
| 固定資産税・都市計画税 |
8万円 |
| 火災保険料 |
3万円 |
| 修繕費の積立(年間) |
10万円 |
| 空室損失(入居率80%想定) |
30万円 |
| 合計 |
58.5万円 |
実質収入:150万円 – 58.5万円 = 91.5万円
取得費用(仲介手数料・登記費用・不動産取得税など):約50万円
実質利回り:91.5万円 ÷(1,000万円 + 50万円)× 100 ≒ 8.7%
表面利回り15%が、実質利回り8.7%になりました。
でもこれはまだ「まし」な計算です。
築古物件で大規模修繕が発生した年、あるいは空室が長引いた場合はもっと下がります。
「表面利回り15%の物件」が出てくる理由
「なぜそんな高利回りの物件が売られているのか」という疑問を持ってほしいです。
高利回り物件が出回っている理由は、だいたい以下のどれかです。
① 築年数が古い(築30年・40年超)
古い物件は価格が安いため、家賃収入との比率で利回りが高くなります。
ただし古いほど修繕費がかかる・入居者が集まりにくい・将来的な建物価値がほぼゼロという問題があります。
融資が通りにくい(金融機関が担保価値を低く見る)ため、現金購入が前提になることも多い。
② 地方・過疎エリアに立地している
地方の物件は価格が安く利回りが高く見えますが、人口減少が続いているエリアでは入居者が集まりにくい。
空室リスクが都市部より格段に高い。
「今は埋まっているが、5年後10年後に入居者を確保できるか」という視点が必要です。
③ 空室が多い(だから安く出ている)
現時点で空室が多い物件を、「満室時の家賃収入」で計算した利回りで売り出しているケースがあります。
「満室にすれば15%になる」という計算ですが、「では今なぜ空室なのか」という理由が重要です。
立地・設備・築年数・賃料設定のどれかに問題があるから空いているわけで、それが解決できるかどうかが判断の核心になります。
④ 前のオーナーが何らかの理由で手放したい
高利回りで放出されている物件は、前のオーナーが「なぜ売るのか」という理由があります。
急な資金需要・相続問題・管理に疲れたなどの場合もありますが、「問題が出てきたから手放したい」という場合もある。
「なぜ今この利回りで売られているのか」という背景を調べることが重要です。
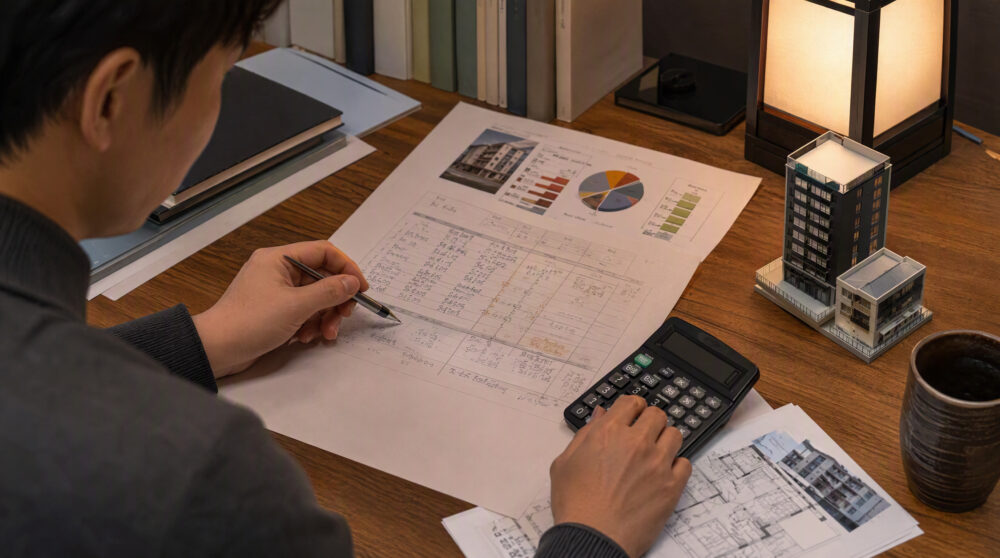
表面利回りが高い物件を掴むとどうなるか
実際にありがちな「失敗のパターン」を整理します。
パターン①:空室が続いて想定収入が入らない
「満室なら15%」の計算で買ったが、入居者が集まらずに空室率40%・50%になってしまった。
固定費(ローン・固定資産税・保険料)は出て行くのに、収入が入らない。
地方物件でこのパターンが多い。「とにかく入れたい」と賃料を下げると、計算上の利回りがさらに下がります。
パターン②:大規模修繕で一気にキャッシュが出る
築古物件を買った数年後に、屋根・外壁・給排水管の修繕が必要になった。1棟で数百万円の修繕費が必要になり、数年分の家賃収入が吹っ飛んだ。
修繕費の積立をしていない物件・管理組合のない物件(一棟アパートなど)では特に起きやすいです。
パターン③:融資条件が厳しくて手元資金が減る
築古・地方物件は金融機関の評価が低く、融資が通りにくい。
仮に融資が通っても、金利が高め・返済期間が短いという条件になることが多い。
ローン返済額が重くなって、キャッシュフローがギリギリかマイナスになる。
「高利回りだから融資が多めに出ると思っていた」という誤解があります。
銀行は表面利回りではなく担保評価・収益性・借り手の属性を見ます。
パターン④:出口戦略がない
売りたくなったときに買い手がいない。地方・築古・利回りが実態と乖離している物件は、「次の買い手もいない」状態になりやすいです。
不動産投資の「出口」は「売却」か「建て替え」か「更地化」ですが、どれもコストがかかります。
「いざとなれば売ればいい」は地方・築古物件では通用しないことがあります。
では、高利回り物件は全部ダメか
「表面利回りだけで判断するな」と言っているのであって、「高利回り物件は全部ダメ」とは言っていません。
判断の軸は「実質利回りで計算したとき、キャッシュフローがプラスになるか」と「5〜10年後の出口戦略が見えているか」です。
空室が多い物件でも「なぜ空いているか」の原因が明確で・解決策があって・賃料を調整すれば入居者が集まる見込みがある場合は、高利回り物件として成立することがあります。
築古物件でも「土地の価値が建物価格よりある」「将来解体して更地売却ができる」という出口が見えていれば、リスクの取り方が変わります。
「この物件を買って、5年後・10年後にどうなっているか」のシナリオが複数描けるかどうかが、判断の核心です。
不動産投資で本当に重要な数字
表面利回り以外に確認すべき数字を整理します。
① 入居率(現在・過去3〜5年の平均)
現在の入居状況だけでなく、過去の入居率を確認します。
「今は入っているが、過去に長期空室があった」という物件は要注意です。
② ローン返済後のキャッシュフロー
「実質利回り」から「ローン返済額」を引いた後に手元に残る金額です。
これがマイナスなら「毎月持ち出し」の状態です。
「利回りが高くてもキャッシュフローがマイナス」というのは、節税目的での投資以外では基本的に避けるべきです。
③ 修繕履歴と今後の修繕計画
建物のどこを、いつ、いくらかけて修繕したかの記録(レポート)を確認します。
過去の修繕記録がない物件は、修繕費が積み立てられていない可能性があります。
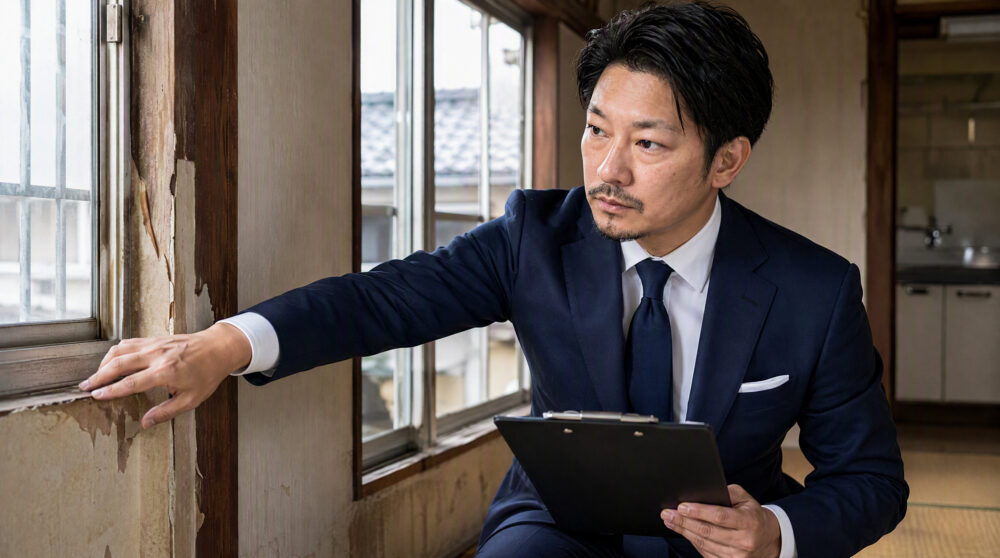
屋根・外壁・給排水管・電気設備、これらの修繕時期が近づいている物件は、購入後すぐに大きな出費が来るリスクがあります。
④ 土地の価値(路線価・公示価格)
建物の価値がほぼゼロになった後も残るのは土地の価値です。
特に地方物件は「土地の価値<解体費用」という状態になることがあります。
そうなると「売ることも壊すこともできない」状態になります。
⑤ 賃料相場との比較
現在の設定賃料が、周辺の相場と比較して高すぎないか・低くないかを確認します。
「高めの賃料で入居者がついているが、次の更新時に下げないといけない」という状況も実質利回りに影響します。
「様子見する派」が正解か、という話
「表面利回り15%、飛びつく派ですか・様子見する派ですか?」という問いに答えると、私は「その情報だけでは判断できない」という立場です。
飛びつくにしても様子見にしても、「なぜその利回りが出ているか」「実質利回りはいくらか」「出口をどう考えているか」を確認しないと、どちらの判断も根拠がない。
「表面利回りが高い=お得な物件」という思い込みで動くのは危ない。
「高利回りだから怪しい」と頭ごなしに否定するのも、機会損失につながることがある。
「数字の意味を理解してから判断する」これだけです。
ただ正直なところを言うと、「表面利回りだけ見て飛びつく投資家が、後で必ず痛い目を見る」という現場を見てきています。
「利回り15%です」という一言で動いてしまう判断の速さが、リスクの見落としにつながる。
「この数字の裏に何があるか」を考える習慣が、不動産投資でのミスを減らします。
新潟で不動産投資を考えている方へ
新潟は地方都市として、全国的な不動産投資家から「利回りが高い物件がある」として注目されることがあります。
確かに新潟市内の物件は首都圏と比べて安く、利回りが高く見える物件が存在します。
一方で、新潟特有のリスクもあります。
新潟特有のリスク
冬の積雪・凍結によって建物の劣化が早く、屋根・外壁・配管の修繕費が本州の温暖な地域より多くかかることがあります。
また人口減少が続いているエリアでは、入居者の確保が将来的に難しくなる可能性があります。
新潟市内でも、駅に近い・利便性が高いエリアとそうでないエリアで入居状況に大きな差があります。
「新潟の物件だから安い」という理由だけで判断すると、新潟特有のコスト・リスクを見落とすことになります。
清新ハウスは新潟の建物を日常的に見ている立場として、「この物件の建物状態はどうか」「修繕費がいくらかかりそうか」という観点からのアドバイスができます。
投資物件の購入を検討している方で「建物の状態を確認したい」という方はご相談ください。
まとめ
表面利回りだけで不動産投資を判断するのは危ない!
それだけ覚えてもらえれば十分です。
確認すべきは:実質利回り(空室・諸費用込みで計算)、現在の入居率と過去の履歴、ローン返済後のキャッシュフロー、修繕履歴と今後の費用、土地の価値、出口戦略の有無。
「高利回り=いい物件」ではないし、「高利回り=悪い物件」でもない。
「なぜその利回りが出ているか」を調べてから判断してほしい。
あと、誰かに急かされて決める投資は、大抵ろくなことにならない。
「今日中に決めないと他の人が買います」は不動産投資の世界では特に気をつけてほしい言い方です。
ご相談はLINEからどうぞ
「新潟の投資物件を検討しているが、建物の状態を確認したい」「利回り計算を一緒にしてほしい」という方はLINEでご連絡ください。
👉 LINEでご相談(リンク)
LINEで気軽に無料相談
【モデルハウス公開中!】
NEW!秋葉区小戸上組分譲地内 新「蔵里」OPEN!
古民家から取り出した古材を再利用した新旧融合の新しい住まいの在り方をご体感下さい。
👇👇モデルハウス見学のご予約はこちらをクリック👇👇