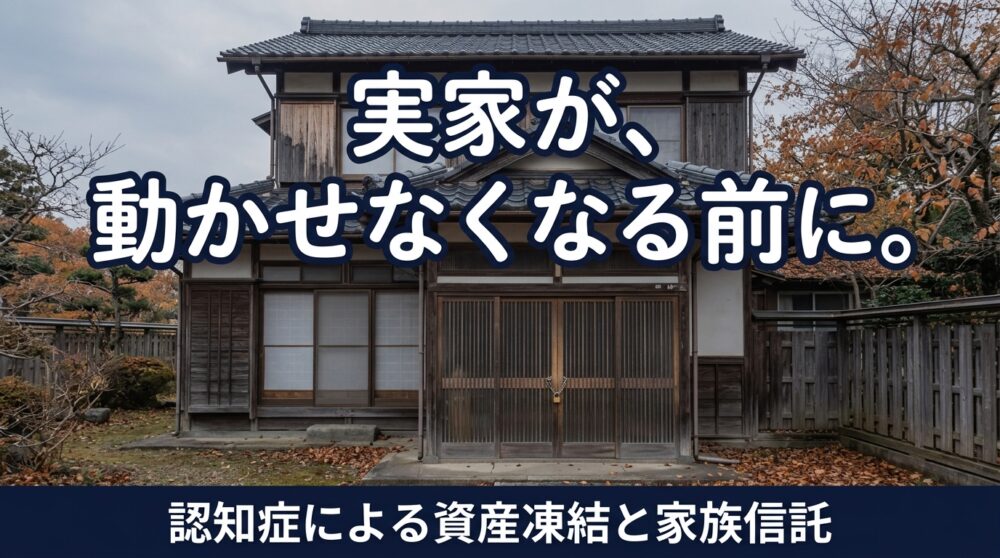
空き家の相談を受けていると、ときどき「もう少し早く来てもらえていたら」と思うケースに当たります。
建物の傷みの話ではありません。
持ち主であるお父さんやお母さんが認知症になっていて、ご家族が「実家を売りたい」「民泊にして活かしたい」と思っても、法律上どうにも手が出せない状態になっているケースです。
よくあるのはこんな流れです。
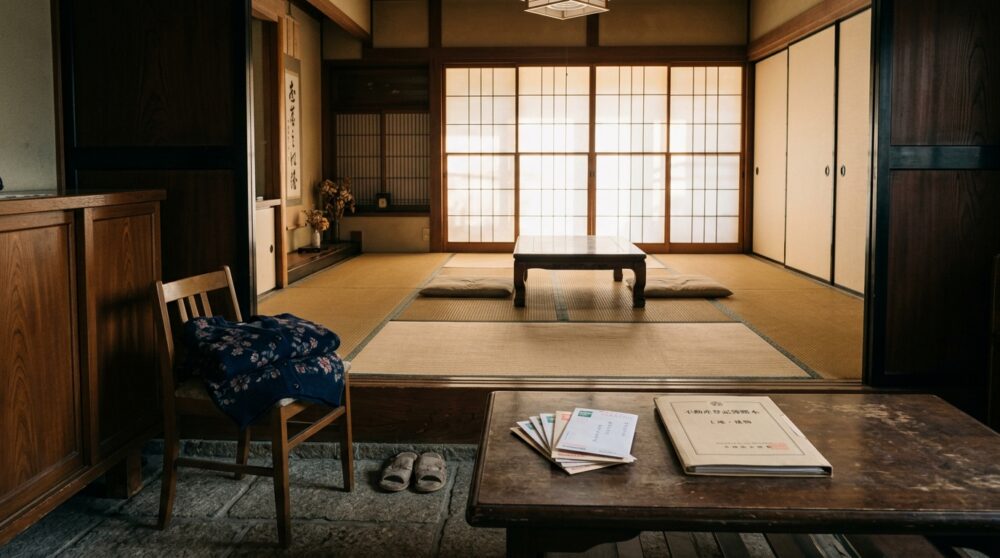
お母さんが一人で実家に住んでいて、数年前から物忘れが増えてきた。
去年施設に入って、実家は空き家になった。
息子さんは東京に住んでいて、実家を放っておくのも心配だし、ちょうど民泊を始めてみたいと思っていたので、リフォームして貸し出せないかと相談に来られる。
気持ちはよく分かりますし、建物を見れば「これなら直せば使えそうだな」と思うこともあります。
ただ、名義がお母さんのままで、お母さんに判断能力がない状態だと、リフォームの契約も売却の契約も進められないんです。
これが最近よく聞く「資産凍結」です。
今日は、この資産凍結がなぜ起きるのか、そして親が元気なうちにできる対策としての「家族信託」、さらにその先で実家を民泊などに活かすところまで、私が現場で見てきたことを交えて書いてみます。
認知症で「資産凍結」になると、何ができなくなるのか
不動産を売ったり、工事を頼んだり、人に貸したりするのは、全部「契約」です。
契約するには、本人がその内容を理解して判断できる力(意思能力)が必要で、これがない状態でした契約は無効になると民法に定められています。
実際の取引の場面では、不動産の売却なら司法書士が必ず本人に会って意思を確認します。
「この家を売ることを分かっていますか」「いくらで誰に売るか分かっていますか」と確認して、それが難しいとなれば登記の手続きは進められません。
息子さんが委任状を持ってきても同じです。
委任状を書く時点で本人に判断能力が必要なので、認知症が進んでからでは委任そのものができません。
リフォームの契約も、施主が名義人本人である以上は同じ問題にぶつかります。
うちのような工務店側としても、判断能力に疑問がある方と大きな金額の工事契約を結ぶわけにはいきません。
後で無効を主張されたら、ご家族も私たちも困ります。
銀行口座も似たようなことが起きます。
本人の認知症を銀行が把握すると、口座からの引き出しが制限されることがあり、実家の修繕費を親の預金から出そうと思っていたのに出せない、という話も聞きます。
つまり、家はある、お金もある、でも誰も動かせない。
これが資産凍結の中身です。
厚生労働省関係の研究班の推計では、2022年時点で認知症の高齢者は約443万人、軽度認知障害(MCI)の方が約559万人とされています。
65歳以上の方のおよそ3.6人に1人という計算になるので、もう「うちの親に限っては」という話ではなくなってきています。
成年後見制度を使えばいいのでは?という疑問
資産凍結の話をすると、「成年後見人をつければ売れるんですよね」と聞かれることがあります。
半分は合っています。
家庭裁判所に申し立てて成年後見人が選ばれれば、後見人が本人に代わって契約できるようになります。
ただ、実家の活用を考えている方にとっては、思っていたのと違うことが多い制度です。
成年後見人の役目は「本人の財産を守ること」です。
本人のためにならないお金の使い方はできませんし、家族のため、あるいは相続する子どものためといった理由で財産を動かすことも基本的に認められません。
特に本人が住んでいた家(施設に入っていても、戻る可能性がある自宅はここに入ります)を売ったり貸したりするには、家庭裁判所の許可が別に必要です。
売却代金を施設費用に充てる必要がある、といった本人側の理由がないと許可は出にくいと言われています。
では民泊にするためのリノベーションはどうかというと、これはかなり難しいと考えておいたほうがいいです。
数百万円かけて改修して、収益を狙って運用するというのは、本人の財産を守るというより「リスクを取って増やす」ほうの行動なので、後見制度の考え方とは合いません。
それから、いったん後見が始まると、基本的には本人が亡くなるまで続きます。
専門職の後見人がついた場合は報酬も継続的にかかります(家庭裁判所の目安では月額2万円程度からで、財産額によって上がります)。
家族が後見人になりたいと希望しても、財産が多いと専門職が選ばれることも少なくありません。
成年後見制度が悪いということではなくて、目的が違うんです。
本人の生活と財産を守るための制度なので、「実家を活かしたい」というご家族の希望とはどうしてもずれが出ます。
家族信託の仕組みを、なるべく簡単に
そこで出てくるのが家族信託です。
登場人物は三人います。
財産を預ける人(委託者)、預かって管理する人(受託者)、財産から出る利益を受け取る人(受益者)です。
実家のケースに当てはめると、たとえばこうなります。
お母さんが元気なうちに長男と信託契約を結んで、実家の管理や処分の権限を長男に移しておく形です。
登記簿上の名義は長男(受託者)になりますが、家から出る利益、たとえば売ったときのお金や貸したときの家賃は、受益者であるお母さんのものになります。
こうしておくと、あとでお母さんの判断能力が落ちても、長男が受託者として売却やリフォーム、賃貸の契約を進められます。
お母さんの意思確認は、信託契約を結んだ時点で済んでいるからです。
よく聞かれるのが税金のことです。
委託者と受益者が同じ人(この例ならお母さん)の場合は「自益信託」と呼ばれて、財産の実質的な持ち主は変わっていないという扱いになるので、名義が長男に変わっても贈与税はかかりません。
不動産取得税もかかりません。
ここは誤解されやすいので書いておくと、家族信託そのものに節税の効果はほとんどありません。
相続税を減らすための仕組みではなく、「動かせる人を決めておく」ための仕組みだと思ってもらうのが近いです。
契約書は公正証書で作ることが多いです。
自分たちで作ることも法律上はできますが、後から金融機関や法務局、民泊の届出先などで「この契約で本当に受託者にその権限があるのか」を確認されることが多いので、公正証書にしておいたほうが後々楽になります。
民泊化まで考えるなら、信託契約に何を書いておくか
ここからが、清新ハウスとして一番伝えたいところです。
家族信託は、契約書に書いた範囲でしか受託者は動けません。
「管理する」としか書いていなければ、売却はできても大規模なリノベーションや民泊の運営はできない、と判断される可能性があります。
実家を将来民泊などに活かす可能性が少しでもあるなら、最初の契約の段階で次のようなことを入れておくのがおすすめです。
受託者ができることとして明記しておきたいこと
- 建物の修繕・改修・リノベーション(用途変更を含む)
- 第三者への賃貸
- 住宅宿泊事業(民泊)や旅館業としての運営
- 運営を管理会社に委託すること
- 改修費用のための借入と、そのための担保設定
- 売却
特に借入のところは見落とされがちです。
民泊にするための改修は、水回りの増設や消防設備、断熱の手直しまで入れると数百万円単位になることが珍しくありません。
親の預金を信託財産に入れておけばそこから出せますが、足りなければ借りることになります。
ただ、受託者として借りる「信託内融資」に対応している金融機関はまだ限られているので、使えそうな金融機関があるかも事前に当たっておいたほうがいいです。
住宅宿泊事業法の届出や旅館業の許可については、受託者が登記上の所有者として手続きすることになります。
届出の窓口で信託契約書や登記簿を確認されるので、そこで権限が読み取れる書き方にしておくことが大事です。
自治体によって求められる書類の扱いが違うこともあるので、実際に始めるときは事前相談をしておくと安心です。
もうひとつ、税金で注意したい点があります。
信託した不動産から出た赤字は、他の所得と損益通算ができないルールになっています。
民泊を始めた最初の年は改修費の減価償却や開業費で赤字になりやすいのですが、その赤字をお母さんの年金などの所得と相殺することはできません。
ここは税理士さんと事前に数字を見ておいたほうがいいところです。
それと、お母さんが亡くなったあと信託をどうするかも決めておく必要があります。
信託を終わらせて誰が実家を引き継ぐのか、民泊を続けるなら誰が次の受益者になるのか。
兄弟がいる場合はここで揉めることがあるので、契約の段階で家族全員が内容を知っている状態にしておくのが理想です。
新潟の実家だからこそ、早めに考えておきたいこと
新潟の場合、資産凍結の話にもうひとつ「冬」が絡んできます。
親が施設に入って実家が空くと、誰も雪下ろしをしない、暖房も入らない、換気もされない家になります。
一冬越すと、屋根や雨樋、水回りの凍結など、目に見えて傷みが進むことが多いです。
家族信託をしていれば、受託者が「冬の前に最低限の修繕をしておこう」「凍結防止の工事を頼もう」と判断して、すぐ動けます。
していなければ、判断能力のない親の名義の家に、誰も工事を発注できないまま冬を迎えることになります。
民泊として見ても、新潟は季節で需要の波がはっきりしています。
夏の海やお祭り、冬のスキー場周辺など、エリアによって稼げる時期が違うので、住宅宿泊事業法の年間180日の上限の中でどこに稼働を寄せるか、あるいは簡易宿所として旅館業の許可を取るかといった判断が必要になります。
こういう判断を受託者が自分の裁量でできるように、契約で幅を持たせておくと動きやすいです。
建物の面でも、民泊に使える家かどうかは実際に見てみないと分かりません。
築年数が古いと耐震性や消防設備の対応で費用がかさむこともありますし、逆に古民家らしさが評価されて人気が出る家もあります。
私は建築士として現地を見て、「これは民泊向き」「これは売ったほうがいい」と率直にお伝えしています。
家族信託の契約を考えるタイミングで、実家が将来どう使えそうかを一度見ておくと、契約に何を書くべきかもはっきりします。
費用と、どれくらい時間がかかるのか
家族信託にかかる費用は、ざっくり分けると次のようなものです。
専門家への報酬
司法書士や弁護士に信託の設計と契約書作成を頼む場合、信託する財産の額によって変わりますが、数十万円から、財産が大きければ100万円前後になることもあります。
事務所によって料金体系がかなり違うので、複数に聞いてみるのがいいと思います。
公正証書の作成手数料
公証役場の手数料で、信託する財産の価額によって決まります。
数万円程度になることが多いです。
信託登記の登録免許税
不動産を信託するときの登記には、固定資産税評価額の0.4%がかかるのが基本です。
土地については0.3%に下げる軽減措置が設けられてきましたが、期限付きの措置なので、手続きの時点で適用されるかは司法書士に確認してください。
たとえば土地の評価額1,000万円、建物500万円なら、土地3万円(0.3%の場合)と建物2万円で、合計5万円くらいのイメージです。
期間は、家族で話し合って方針が決まってから契約・登記まで、1〜3か月くらいを見ておくといいと思います。
話し合いのほうに時間がかかるケースが多いです。
成年後見と比べると、最初にまとまった費用はかかりますが、継続的な報酬は基本的にかからない(受託者の報酬を契約で決めることはできます)ので、長い目で見て割高とは限りません。
「まだ早い」と思っているうちが、ちょうどいい
家族信託の相談で一番難しいのは、制度の中身より、親にどう切り出すかだと思います。
「認知症になったときのために」と言うと、親としてはあまりいい気はしません。
自分の家を子どもの名義にするというのも、抵抗を感じる方がいて当然です。
私がよくお伝えしているのは、「お父さん(お母さん)がこの家をどうしたいか、今のうちに決めておいてほしい」という話し方です。
信託は、親の意思を元気なうちに形にしておくものなので、親の希望を聞くところから入ると話が進みやすいようです。
「いずれ民泊にして、この家を残せたらいいと思っている」と子どもの側の考えを話してみると、意外と親御さんのほうが乗り気になることもあります。
逆に、すでに物忘れが増えてきていて、契約の内容を理解できるか微妙な段階だと、公証人や司法書士が契約を受けられないことがあります。
「そのうちに」と思っているうちに間に合わなくなるのが、この対策の一番怖いところです。
清新ハウスでお手伝いできること
清新ハウスは、空き家の現地調査、リフォーム・リノベーション、民泊を前提にした改修のご相談を受けています。
私自身、全国空き家アドバイザー協議会の新潟支部として、空き家になる前の段階からのご相談もお受けしています。
家族信託の契約そのものは司法書士の仕事なので、必要に応じて信頼できる専門家をご紹介しています。当社としては、
- 実家が将来民泊や賃貸に使えそうか、建物の状態を見て判断する
- 改修にどれくらいかかりそうか、概算を出す
- その内容を踏まえて、信託契約に入れておきたい権限を専門家と一緒に整理する
といった、建物側からの材料をご用意できます。
「親はまだ元気だけど、実家のことが気になっている」「空き家になったら民泊にしたいと思っているけど、何から始めればいいか分からない」という段階でのご相談で大丈夫です。
むしろその段階のほうが、できることがたくさんあります。
ご相談はLINEからどうぞ
👉 LINEでご相談(リンク)
LINEで気軽に無料相談
【モデルハウス公開中!】
NEW!秋葉区小戸上組分譲地内 新「蔵里」OPEN!
古民家から取り出した古材を再利用した新旧融合の新しい住まいの在り方をご体感下さい。
👇👇モデルハウス見学のご予約はこちらをクリック👇👇